


Antes de diseñar cualquier estrategia de crecimiento, expansión o transformación, hay una pregunta que toda empresa debería ser capaz de responder con datos: ¿está mi negocio en condiciones financieras de soportar ese movimiento? El diagnóstico financiero es la herramienta que responde esa pregunta. No es contabilidad por obligación legal; es una lectura activa de la salud económica de tu empresa que te dice, antes de que sea tarde, si el terreno es firme o si estás construyendo sobre arena.
Contenidos
En Amara, trabajamos con gestores de pymes y emprendedores que llegan con ideas estratégicas brillantes pero sin haber revisado primero sus números. El resultado suele ser el mismo: decisiones bien intencionadas que generan tensión de caja o erosionan márgenes que ya eran frágiles. Por eso, en este artículo te guiamos paso a paso por el proceso de diagnóstico financiero que aplicamos antes de recomendar cualquier acción estratégica.
¿Qué es un diagnóstico financiero y por qué va antes que la estrategia?
El diagnóstico financiero es el análisis sistemático de la situación económica de una empresa a partir de sus estados contables: el balance de situación, la cuenta de pérdidas y ganancias y el estado de flujos de caja. Su objetivo es determinar la viabilidad del negocio a corto, medio y largo plazo antes de comprometer recursos en nuevas iniciativas.
La lógica es sencilla: la estrategia consume recursos. Si esos recursos no existen, si la empresa ya está tensionada financieramente o si los márgenes no aguantan la inversión adicional, el plan estratégico más sofisticado del mundo acabará generando un problema mayor del que pretendía resolver. El diagnóstico financiero actúa como filtro de realidad: confirma si la empresa tiene músculo para ejecutar, o si primero necesita sanear su estructura.
Este análisis previo forma parte del proceso de consultoría desde el primer contacto, no porque seamos conservadores, sino porque la estrategia sin base financiera sólida es, simplemente, un gasto disfrazado de inversión.
¿Qué documentos necesitas para empezar?
Un diagnóstico financiero riguroso parte de tres documentos contables fundamentales. Si no los tienes actualizados o no reflejan la imagen fiel de tu empresa, el análisis perderá fiabilidad desde el primer paso.
- Balance de situación: fotografía del patrimonio de la empresa en un momento dado. Muestra activos, pasivos y patrimonio neto.
- Cuenta de pérdidas y ganancias: refleja los ingresos, costes y el resultado del ejercicio en un período determinado.
- Estado de flujos de caja: registra las entradas y salidas reales de dinero, independientemente del criterio de devengo contable.
La fiabilidad del diagnóstico depende directamente de que estos registros estén correctamente actualizados. Un balance desactualizado o una cuenta de resultados que no recoge todos los costes reales producirá conclusiones erróneas. Antes de calcular ningún ratio, asegúrate de que los datos son correctos.
Además de estos tres documentos, es útil contar con al menos dos o tres ejercicios anteriores. Un único año de datos ofrece una foto estática; varios ejercicios permiten detectar tendencias, que es donde reside la información más valiosa del diagnóstico financiero.
¿Cómo se evalúa la liquidez: ¿puede tu empresa pagar hoy?
La liquidez mide la capacidad de la empresa para hacer frente a sus obligaciones de pago a corto plazo. Es, en términos prácticos, la pregunta más urgente del diagnóstico financiero: ¿tienes dinero suficiente para pagar lo que vence en los próximos meses?
Los dos indicadores más utilizados son el ratio de liquidez corriente y la prueba ácida. El primero divide el activo corriente entre el pasivo corriente; un resultado por encima de 1,5 indica que la empresa puede afrontar sus deudas a corto plazo con cierto margen de seguridad. Un valor inferior a 1 es una señal de alerta que no debe ignorarse: significa que los compromisos de pago superan los recursos disponibles a corto plazo.
Ejemplo numérico: ratio de liquidez corriente
Imagina una empresa de distribución con un activo corriente de 90.000 € (tesorería, clientes pendientes de cobro y stock) y un pasivo corriente de 60.000 € (deudas con proveedores y préstamos a corto plazo que vencen este año):
Ratio de liquidez = 90.000 € / 60.000 € = 1,50
El resultado está justo en el umbral de confort. Ahora bien, si de esos 90.000 € de activo corriente, 35.000 € son stock de difícil rotación, la prueba ácida —que descuenta el inventario— arroja un resultado muy diferente:
Prueba ácida = (90.000 – 35.000) € / 60.000 € = 0,92
Un 0,92 indica que, sin poder liquidar el stock, la empresa no cubre sus compromisos inmediatos. Este es exactamente el tipo de matiz que el diagnóstico financiero debe revelar y que una lectura superficial de la cuenta de resultados nunca mostraría. La prueba ácida es especialmente relevante en negocios con ciclos de venta largos o con mercancía de difícil rotación.
Cuando realizamos un diagnóstico financiero inicial, siempre revisamos también el periodo medio de cobro: cuántos días tarda la empresa en convertir sus ventas en dinero real. En 2024, el periodo medio de cobro de las empresas no financieras españolas se situaba en torno a los 67 días, con diferencias relevantes por sector. Un plazo de cobro que se alarga puede generar tensiones de caja incluso cuando los resultados contables son positivos.
¿Cómo se analiza la rentabilidad y los márgenes?
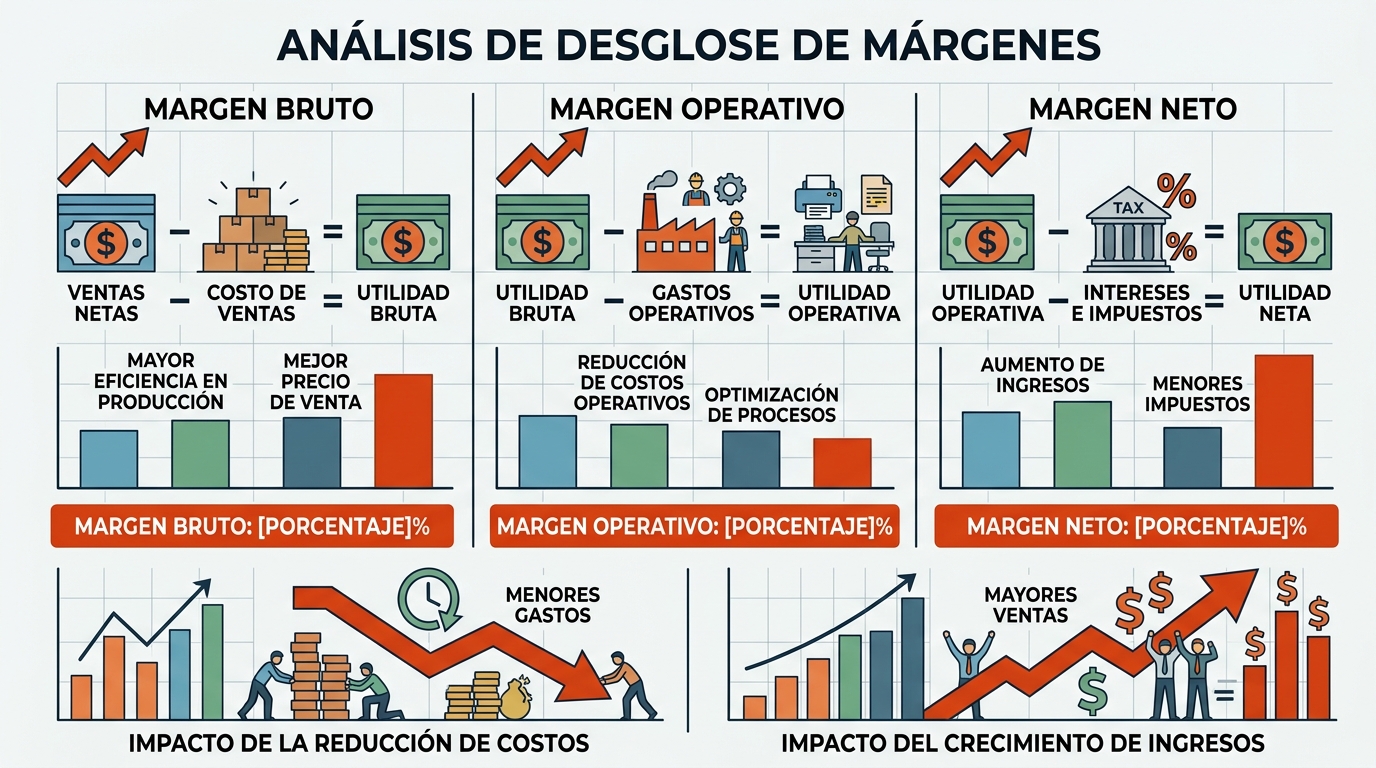
La rentabilidad responde a una pregunta diferente: no si puedes pagar hoy, sino si el negocio genera valor de forma sostenida. Un análisis de rentabilidad completo examina los márgenes en distintos niveles para identificar dónde se genera y dónde se pierde valor dentro de la cadena de operaciones.
Margen bruto: la primera línea de defensa
El margen bruto mide la diferencia entre los ingresos y el coste directo de los productos o servicios vendidos, expresada como porcentaje sobre las ventas. Es el primer indicador de si el modelo de negocio tiene sentido económico: si el margen bruto es insuficiente, ninguna optimización de gastos generales podrá compensarlo.
Un margen bruto bajo no siempre indica un problema; depende del sector. Sin embargo, sí indica que la empresa tiene poco colchón para absorber costes estructurales, inversiones en marketing o imprevistos. En el diagnóstico financiero, este dato define el techo de maniobra estratégica disponible.
EBITDA y margen operativo: la eficiencia real del negocio
El EBITDA (beneficio antes de intereses, impuestos, depreciaciones y amortizaciones) es uno de los indicadores más utilizados para evaluar la capacidad operativa de una empresa con independencia de su estructura financiera y fiscal. Permite comparar negocios similares con independencia de cómo estén financiados, lo que lo convierte en una referencia especialmente útil en el diagnóstico financiero de pymes.
Un EBITDA positivo y creciente indica que el negocio genera caja de forma recurrente. Un EBITDA negativo o en deterioro, aunque la cuenta de resultados muestre beneficio por efectos contables, es una señal que merece atención inmediata. El margen EBITDA sobre ventas revela la eficiencia operativa real del modelo de negocio.
Ejemplo numérico: EBITDA y ROA
Tomemos una empresa de servicios profesionales con los siguientes datos anuales: ventas de 500.000 €, costes directos de 150.000 €, gastos de estructura de 220.000 € y amortizaciones de 30.000 €.
- Margen bruto = (500.000 – 150.000) / 500.000 = 70 %
- EBITDA = 500.000 – 150.000 – 220.000 = 130.000 € (margen EBITDA: 26 %)
- EBIT (beneficio operativo) = 130.000 – 30.000 = 100.000 €
Si el activo total de esta empresa asciende a 800.000 €, el ROA sería: 100.000 / 800.000 = 12,5 %. Un ROA en torno al 5-8 % es razonable en pymes, por lo que un 12,5 % indica una gestión eficiente de los activos. Si ese porcentaje cayera por debajo del coste de la deuda —pongamos un 6 % de interés en los préstamos—, cualquier expansión financiada con crédito destruiría valor en lugar de crearlo. Este tipo de conclusión es precisamente lo que hace valioso el diagnóstico financiero: convierte números en decisiones.
ROA y ROE: rentabilidad sobre activos y sobre capital
El ROA (rentabilidad sobre activos) mide cuánto beneficio genera la empresa por cada euro invertido en sus activos. El ROE (rentabilidad sobre fondos propios) mide el retorno que obtienen los propietarios sobre su inversión. Ambos son esenciales para evaluar si los recursos están siendo bien aprovechados y si la empresa crea o destruye valor para sus accionistas.
En el contexto del diagnóstico financiero previo a la estrategia, estos ratios son especialmente relevantes: si el ROA es inferior al coste de financiación de la empresa, cualquier expansión financiada con deuda destruirá valor en lugar de crearlo.
Tabla de rangos orientativos por sector
Una de las limitaciones más frecuentes al interpretar ratios es no saber si el resultado es bueno o malo para tu tipo de negocio. El mismo número puede ser excelente en un sector y preocupante en otro. La siguiente tabla recoge rangos orientativos para los tres ratios principales en tres perfiles de empresa habituales entre pymes españolas. Úsala como punto de partida para contextualizar tu diagnóstico financiero, no como un baremo absoluto.
| Ratio | Distribución / Comercio | Servicios profesionales | Manufactura / Industria |
|---|---|---|---|
| Liquidez corriente | 1,2 – 1,8 | 1,0 – 1,5 | 1,4 – 2,0 |
| Margen bruto | 15 % – 35 % | 55 % – 80 % | 25 % – 50 % |
| Margen EBITDA | 3 % – 8 % | 15 % – 30 % | 8 % – 18 % |
| ROA orientativo | 3 % – 7 % | 8 % – 18 % | 4 % – 10 % |
Rangos orientativos elaborados a partir de referencias sectoriales publicadas por el Banco de España (Central de Balances). Los valores concretos varían según tamaño, modelo de negocio y coyuntura. Contrasta siempre con tu asesor financiero.
¿Cómo se evalúa el endeudamiento y la solvencia a largo plazo?
La solvencia analiza si la empresa puede hacer frente a todas sus deudas, no solo las inmediatas. El ratio de endeudamiento relaciona el pasivo total con el patrimonio neto y mide en qué proporción la empresa está financiada con recursos ajenos frente a recursos propios.
Un nivel de endeudamiento elevado no es necesariamente malo: la deuda puede ser una palanca de crecimiento eficiente. El problema surge cuando la carga financiera supera la capacidad de generación de caja del negocio. El ratio de cobertura de intereses —que divide el BAII entre los gastos financieros— indica si la empresa genera suficiente beneficio operativo para pagar sus intereses con holgura. Por encima de 2 en el ratio de endeudamiento (pasivo total / patrimonio neto) se considera un apalancamiento alto que merece seguimiento estrecho.
Cuando el diagnóstico financiero revela un endeudamiento elevado combinado con márgenes ajustados, la recomendación estratégica cambia radicalmente: antes de invertir en crecimiento, la prioridad es reducir la exposición financiera. Ejecutar una estrategia de expansión sobre una estructura de deuda frágil es uno de los errores más frecuentes que observamos en pymes con potencial real.
¿Qué es la sostenibilidad económica y cómo se mide?
La sostenibilidad económica va más allá de los ratios puntuales: evalúa si el modelo de negocio puede mantenerse y crecer de forma autónoma a lo largo del tiempo. Una empresa es económicamente sostenible cuando genera caja suficiente para financiar sus operaciones, devolver deuda y reinvertir en su propio crecimiento sin depender de forma estructural de financiación externa.
Los tres elementos clave para evaluar la sostenibilidad en el diagnóstico financiero son:
- Generación de flujo de caja libre: el dinero que queda disponible después de cubrir inversiones necesarias para mantener la operativa. Si es negativo de forma recurrente, el negocio consume más de lo que produce.
- Punto de equilibrio (break-even): el nivel de ventas necesario para cubrir todos los costes. Cuanto más alejadas estén las ventas reales del break-even, mayor es el margen de seguridad.
- Tendencia de los márgenes en el tiempo: los márgenes que se comprimen ejercicio tras ejercicio indican presión competitiva o estructura de costes que crece más rápido que los ingresos.
La sostenibilidad económica es el indicador que más peso tiene a la hora de recomendar o desaconsejar una inversión estratégica. Un negocio con buena liquidez puntual pero con márgenes en deterioro sostenido no es un negocio sano: es un negocio que está consumiendo su colchón sin reponerlo. Un análisis financiero periódico —no solo el diagnóstico financiero anual— permite detectar este deterioro antes de que se vuelva irreversible.
¿Cómo interpretar los resultados del diagnóstico financiero?
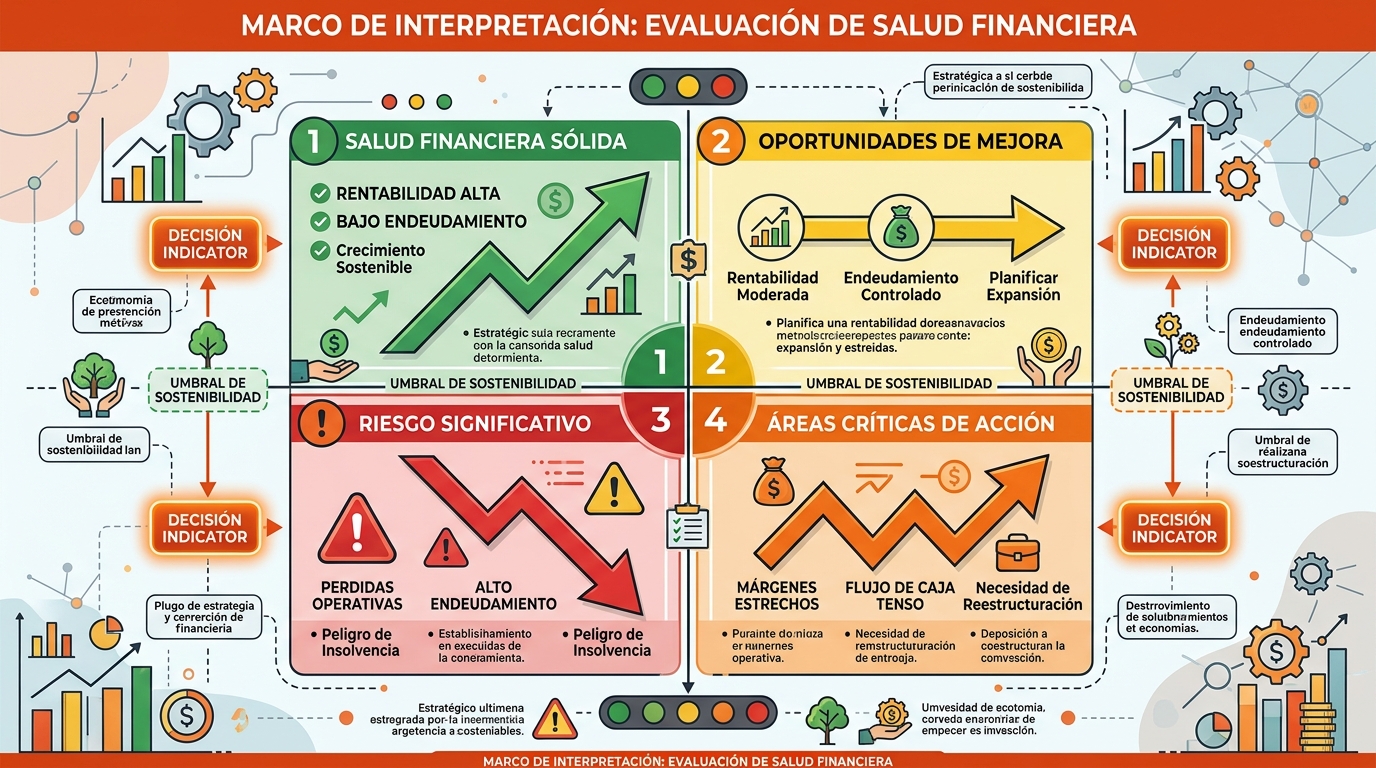
Calcular ratios es el primer paso; interpretarlos correctamente es donde reside el valor real del diagnóstico financiero. Un número aislado dice poco; el contexto lo dice todo. Para interpretar los resultados con rigor, aplica siempre estos tres criterios:
Comparación temporal
Compara los ratios del ejercicio actual con los de los dos o tres años anteriores. La tendencia es más informativa que el valor absoluto: un ratio de liquidez de 1,2 puede ser aceptable si venía de 0,9, o preocupante si venía de 1,8. El diagnóstico financiero que no incluye perspectiva histórica ofrece una foto sin contexto.
Comparación sectorial
Los valores óptimos de los ratios varían significativamente según el sector. Un margen bruto del 30 % es excelente en algunos sectores y mediocre en otros; un ratio de endeudamiento del 55 % puede ser preocupante para una pequeña tienda, pero perfectamente normal para una empresa inmobiliaria. Contrastar los indicadores con la media del sector permite saber si la empresa está por encima o por debajo de sus competidores en cada dimensión financiera. La tabla de rangos incluida más arriba es un primer punto de referencia para hacer ese contraste sin salir del artículo.
Lectura cruzada de indicadores
Los ratios financieros no deben leerse de forma aislada. La combinación de indicadores revela patrones que un único ratio no puede mostrar. Por ejemplo, una empresa con alta rentabilidad pero baja liquidez puede estar creciendo demasiado rápido sin financiar adecuadamente su circulante. Una empresa con buena liquidez pero márgenes en caída está viviendo de reservas acumuladas, no de su operativa actual.
El diagnóstico financiero siempre se entrega como un cuadro integrado de indicadores, no como una lista de ratios desconectados. La narrativa que emerge de leer los números en conjunto es la que permite tomar decisiones estratégicas fundamentadas.
¿Qué señales de alerta deben activar el diagnóstico financiero de inmediato?
Hay situaciones en las que el diagnóstico financiero no puede esperar al cierre del ejercicio. Estas son las señales que, cuando aparecen, requieren análisis inmediato:
- Dificultades recurrentes para pagar a proveedores o empleados en los plazos acordados.
- Necesidad de recurrir a financiación a corto plazo para cubrir gastos operativos habituales.
- Márgenes que se comprimen trimestre tras trimestre sin una causa identificada y controlada.
- Crecimiento de ventas que no se traduce en mejora de la caja disponible.
- Aumento del periodo medio de cobro sin un cambio deliberado en la política comercial.
- Dependencia de uno o dos clientes que concentran más del 40 % de la facturación.
Ninguna de estas señales implica necesariamente que el negocio esté en peligro. Pero todas indican que la salud financiera merece atención antes de tomar cualquier decisión estratégica de calado. Actuar sobre ellas a tiempo es la diferencia entre una corrección de rumbo y una crisis. Realizar un diagnóstico financiero ante cualquiera de estas señales permite actuar con información, no con intuición.
Hemos acompañado a pymes que llegaban con planes de expansión ambiciosos y que, tras el diagnóstico financiero, descubrieron que la prioridad real era otra: renegociar condiciones con proveedores, mejorar el ciclo de cobro o reducir costes fijos antes de añadir más complejidad operativa. El diagnóstico no frena la ambición; la orienta hacia donde puede prosperar.
Del diagnóstico a la acción: escenarios y prioridades
Un diagnóstico financiero sin plan de acción es un informe que ocupa espacio en un cajón. El objetivo final no es conocer los números, sino tomar mejores decisiones a partir de ellos. Una vez completado el análisis, el siguiente paso es traducir los hallazgos en prioridades concretas. La situación de cada empresa es diferente, y las prioridades también lo son.
Escenario 1: empresa en pérdidas o con EBITDA negativo
Cuando el diagnóstico financiero revela pérdidas recurrentes o un EBITDA negativo, la prioridad no es crecer: es sobrevivir con inteligencia. El primer movimiento estratégico es identificar si las pérdidas son estructurales o coyunturales. Si son estructurales —el modelo de negocio no genera margen suficiente para cubrir la estructura de costes—, la decisión es rediseñar el modelo antes de cualquier otra inversión. Si son coyunturales —una caída temporal de ventas o un gasto extraordinario—, el foco debe estar en preservar la liquidez y reducir el punto de equilibrio mientras se recupera el volumen.
En este escenario, acceder a líneas de financiación pública (ICO, ENISA, avales SGR) puede ser una palanca útil para ganar tiempo, pero la financiación externa no resuelve un problema de modelo: solo lo pospone. El diagnóstico financiero debe preceder a cualquier solicitud de crédito para que la empresa sepa exactamente qué necesita y por qué.
Escenario 2: empresa rentable con tensión de caja
Es el escenario más frecuente y, paradójicamente, el más peligroso: la cuenta de resultados muestra beneficios, pero la tesorería está permanentemente tensa. La causa habitual es una combinación de plazos de cobro largos, stock elevado y deuda a corto plazo que vence antes de que entren los cobros. La solución no es vender más, sino cobrar antes y pagar más tarde.
Las palancas concretas en este caso son: acortar el periodo medio de cobro (descuentos por pronto pago, factoring, anticipos), alargar el periodo medio de pago negociando con proveedores, y reducir el stock inmovilizado. Un diagnóstico financiero bien hecho cuantifica exactamente cuántos días hay que ganar en cada variable para que la caja deje de ser un problema crónico.
Escenario 3: empresa sana que quiere crecer
Cuando el diagnóstico financiero revela buena salud —liquidez adecuada, márgenes estables o crecientes, endeudamiento controlado y generación de caja positiva—, la empresa está en condiciones de abordar una estrategia de crecimiento con base sólida. En ese escenario, la estrategia puede ser ambiciosa porque el colchón financiero puede absorber los inevitables imprevistos de cualquier proceso de transformación.
Aquí el diagnóstico financiero cumple una función diferente: no alerta, sino que calibra el tamaño de la apuesta posible. ¿Cuánta deuda adicional puede asumir la empresa sin comprometer su cobertura de intereses? ¿Cuánto margen de maniobra tiene si las ventas tardan seis meses más de lo previsto en materializarse? Responder estas preguntas con datos es lo que convierte un plan de crecimiento en una decisión fundamentada, y no en una apuesta. Si quieres profundizar en cómo articular ese plan, el siguiente paso natural es trabajar la propuesta de valor y el posicionamiento competitivo sobre la base financiera que el diagnóstico ha confirmado.
Integramos el diagnóstico financiero dentro de un proceso de análisis más amplio que incluye también la propuesta de valor, el posicionamiento competitivo y la capacidad operativa. La salud económica es una dimensión esencial de ese diagnóstico, pero no la única. La estrategia que emerge de ese proceso integrado es más robusta, más realista y más ejecutable que cualquier plan diseñado sin ese punto de partida.
Herramientas para hacer el diagnóstico financiero por tu cuenta
Conocer los ratios es el primer paso; tener las herramientas para calcularlos con regularidad es lo que convierte el diagnóstico financiero en un hábito de gestión. No necesitas un sistema complejo para empezar: lo importante es que los datos estén actualizados y sean fiables.
Estas son las opciones más utilizadas por pymes españolas, ordenadas de menor a mayor complejidad:
- Hoja de cálculo (Excel / Google Sheets): la opción más accesible. Con una plantilla bien estructurada puedes calcular todos los ratios descritos en este artículo a partir de los datos que te facilite tu asesor contable. Es suficiente para un diagnóstico financiero anual o semestral si los datos se introducen con disciplina.
- Holded: software de gestión en la nube especialmente popular entre startups y pymes que quieren centralizar facturación, contabilidad y control financiero en una sola plataforma. Permite crear facturas, registrar gastos, gestionar clientes, controlar inventario y analizar ingresos, reduciendo tareas manuales y ofreciendo una visión más clara del estado financiero del negocio. Resulta especialmente útil para mantener actualizada la información que alimenta un diagnóstico financiero periódico.
- Sage: solución más veterana y robusta, ampliamente utilizada por empresas que requieren una gestión financiera robusta, con herramientas avanzadas para la gestión contable, fiscal y de nóminas. Especialmente adecuada cuando la empresa ha crecido y necesita mayor control operativo.
Preguntas frecuentes
¿Con qué frecuencia debo hacer un diagnóstico financiero en mi pyme?
Lo ideal es realizar un diagnóstico financiero completo al menos una vez al año, coincidiendo con el cierre del ejercicio. Sin embargo, el seguimiento de los ratios clave —liquidez, márgenes y flujo de caja— debería ser mensual o trimestral. Esperar al cierre anual para detectar problemas significa perder meses de margen de reacción.
¿Necesito un asesor externo para hacer el diagnóstico financiero?
No necesariamente, pero sí es recomendable cuando el análisis va a servir de base para decisiones estratégicas importantes. Un gestor interno puede calcular los ratios; la interpretación contextualizada y la comparación sectorial se benefician de una perspectiva externa. Ofrecemos ese acompañamiento como parte del proceso de diagnóstico previo a cualquier proyecto estratégico.
¿Qué diferencia hay entre diagnóstico financiero y auditoría contable?
La auditoría contable verifica que los estados financieros son correctos y cumplen la normativa vigente. El diagnóstico financiero interpreta esos estados para evaluar la salud económica del negocio y su viabilidad estratégica. Son complementarios: la auditoría garantiza que los datos son fiables; el diagnóstico extrae conclusiones accionables de esos datos.
¿Qué ratio financiero es el más importante para una pyme?
No existe un único ratio más importante: depende del momento y del contexto de cada empresa. Para una pyme en fase de crecimiento acelerado, el ratio de liquidez y el flujo de caja libre son prioritarios. Para una empresa madura que evalúa una inversión, el ROA y el margen EBITDA son más relevantes. El diagnóstico financiero cobra su máximo valor cuando se leen varios indicadores de forma integrada, no cuando se aísla uno solo.
¿Puede una empresa con beneficios tener problemas financieros?
Sí, y es más frecuente de lo que parece. El beneficio contable y la liquidez real son cosas distintas. Una empresa puede mostrar beneficios en su cuenta de resultados mientras sufre tensiones de tesorería severas, especialmente si tiene plazos de cobro largos, stock elevado o deuda a corto plazo que vence antes de que entren los cobros. El diagnóstico financiero completo siempre analiza ambas dimensiones por separado.
¿Puede el diagnóstico financiero ayudarme a acceder a financiación externa?
Sí, y es uno de sus usos más prácticos. Bancos, entidades de aval (SGR) y organismos públicos como el ICO o ENISA analizan los estados financieros de la empresa antes de aprobar cualquier línea de crédito o subvención. Tener un diagnóstico financiero actualizado, con los ratios clave bien documentados, acelera el proceso y refuerza la credibilidad de la solicitud. Además, te permite saber de antemano si la empresa cumple los requisitos mínimos antes de invertir tiempo en la tramitación.